Si estás pensando en mudarte a Asia, uno de los aspectos más importantes que debes conocer es cómo funciona la sanidad en Corea del Sur. En este artículo encontrarás una guía clara y práctica sobre el sistema de salud coreano: qué cubre y qué no cubre el seguro público, cuáles son las diferencias con España y Latinoamérica, cuánto tendrás que pagar por una consulta o una hospitalización, y qué hospitales y servicios están mejor preparados para atender a extranjeros. Una lectura imprescindible para llegar con tranquilidad y saber exactamente qué esperar cuando necesites atención médica en tu nueva vida en Corea.
- Resumen rápido para recién llegados
- Cómo funciona el sistema sanitario en Corea del Sur (NHIS)
- Primeros pasos para acceder a la sanidad coreana
- Seguros privados complementarios
- Costes habituales de la atención médica
- Mejores hospitales y clínicas para extranjeros residentes
- Farmacias y acceso a medicamentos
- Medicina tradicional coreana (Hanbang)
- Salud pública y riesgos a considerar para extranjeros
- Preguntas frecuentes (FAQ) sobre sanidad
- Recursos útiles para residentes extranjeros
¿Qué cubre y qué no cubre el sistema sanitario coreano?
El sistema sanitario de Corea del Sur se basa en el Seguro Nacional de Salud (NHIS), al que están obligados a inscribirse todos los residentes extranjeros que permanezcan en el país por más de seis meses. Este seguro no cubre el 100% de los gastos, sino que funciona mediante copago: el paciente paga entre un 20% y un 30% del coste de consultas, pruebas y tratamientos, aunque en casos específicos (hospitalización prolongada, ciertos medicamentos, especialidades caras) el porcentaje puede ser mayor.
El NHIS sí cubre:
- Consultas médicas generales y de especialistas.
- Hospitalización en centros públicos y privados autorizados.
- Pruebas diagnósticas (radiografías, análisis, resonancias).
- Algunos tratamientos de medicina tradicional coreana (acupuntura o fitoterapia).
No cubre (o cubre de forma muy limitada):
- Cirugía estética o procedimientos electivos.
- Tratamientos dentales avanzados y ortodoncia.
- Servicios médicos internacionales dentro de hospitales (tienen tarifas propias más elevadas).
- Repatriación médica al país de origen (para eso se recomienda un seguro privado complementario).
Diferencias con España y Latinoamérica: lo que debes tener en cuenta
Si vienes de España, notarás varias diferencias importantes:
- No hay gratuidad total: incluso con seguro público, siempre deberás pagar una parte del tratamiento.
- Atención privada predominante: aunque el NHIS es público, más del 90% de hospitales y clínicas en Corea son privados. Esto significa mejor infraestructura, pero también mayor gasto.
- Acceso directo a especialistas: no necesitas pasar primero por un médico de cabecera como en España. Puedes pedir cita directamente con un dermatólogo, cardiólogo, etc.
- Idioma: muchos médicos hablan inglés (sobre todo los formados en el extranjero), pero el personal auxiliar suele hablar solo coreano. Es útil llevar una app de traducción como Papago.
- Farmacia más restrictiva: gran parte de los medicamentos que en España se venden sin receta (antibióticos, anticonceptivos, analgésicos fuertes) requieren prescripción en Corea.
Teléfonos de emergencia y servicios en inglés (119, 112, 1339)
En Corea del Sur los números de urgencias son sencillos de recordar y funcionan 24/7:
119 → Ambulancias y bomberos. Disponible en coreano e inglés.
112 → Policía. Para casos de seguridad o denuncias.
1339 → Centro de llamadas de emergencias médicas, con atención en inglés. Muy útil para recibir orientación sobre a qué hospital acudir o qué hacer en caso de urgencia.
♥ Consejo práctico: guarda estos números en tu móvil al llegar al país y anótalos en una tarjeta junto con tu dirección en coreano, por si necesitas dársela a un conductor de taxi o al personal médico en una situación de emergencia.
El Seguro Nacional de Salud (NHIS): quién debe inscribirse y cuándo
El NHIS (National Health Insurance Service, 국민건강보험, gungmin geongang boheom) es el pilar del sistema sanitario coreano. Todos los extranjeros que residen en Corea del Sur por más de seis meses están obligados a inscribirse, independientemente de su visado (trabajo, estudios, working holiday o reagrupación familiar).
En el caso de la Working Holiday Visa para españoles, uno de los requisitos es contratar un seguro médico privado o de viaje con cobertura mínima de unos 30.000 € (40.000.000 wons) que dure toda la estancia. En teoría, a partir del séptimo mes también se debería pagar el NHIS, pero se puede solicitar una exención presentando la póliza de tu seguro privado. Muchos residentes optan por mantener ambos seguros, ya que se complementan: lo que no cubre uno, lo cubre el otro.
Copagos y porcentajes habituales (20–30% y excepciones)
El sistema coreano no es gratuito, los pacientes deben pagar una parte del coste de sus tratamientos a través de un copago. Este varía según el tipo de servicio y el centro al que acudas:
- Consultas ambulatorias en clínicas y hospitales pequeños: el copago estándar es del 20–30% del coste.
- Consultas en hospitales generales o universitarios: si acudes directamente sin una referencia médica previa, el copago puede subir al 50–60%. Esta regla busca evitar que los hospitales de alto nivel se saturen con casos que podrían atenderse en centros más pequeños.
- Hospitalización: el copago estándar es del 20% del coste total de la estancia y los tratamientos asociados.
- Pruebas diagnósticas (análisis, radiografías, resonancias): suelen tener un copago del 20–30%, dependiendo del hospital y del tipo de prueba.
- Medicamentos recetados: el seguro cubre una parte y el paciente paga el resto (en torno al 30–50%, según el medicamento).
Casos especiales: programa de gastos médicos catastróficos
Además del sistema de copagos, el NHIS cuenta con un programa de apoyo financiero para gastos médicos catastróficos. Este programa no aplica a todos los residentes, sino que está pensado para hogares de bajos ingresos que enfrentan facturas médicas desproporcionadas en relación con sus ingresos.
Así funciona en la práctica:
- Definición de gasto catastrófico: se considera así cuando los gastos médicos de un hogar superan un porcentaje elevado de su ingreso anual (por ejemplo, un 10%–25%).
- Asistencia focalizada: el programa prioriza a las familias con mayores dificultades económicas, aumentando la parte cubierta por el Estado.
- Proporción de reembolso: dependiendo del nivel de ingresos, el gobierno puede cubrir entre un 50% y un 80% de los gastos médicos que sobrepasan el umbral establecido.
- Límite máximo: la ayuda financiera tiene un techo de hasta 30 millones de wons (unos 23.000 USD en 2021).
♥ Este programa es una red de seguridad dirigida a hogares vulnerables, no una cobertura automática para todos los residentes. Su objetivo es evitar que una enfermedad grave o una cirugía costosa lleven a una familia a la pobreza.
Recomendación práctica
Para los residentes extranjeros, este programa no siempre es accesible y depende de tu situación legal y nivel de ingresos. Por eso, incluso si cuentas con NHIS, es altamente recomendable contratar un seguro privado complementario.
Rol del seguro privado complementario para residentes extranjeros
Como ya hemos mencionado, el seguro privado no sustituye al NHIS, sino que lo complementa. Su función principal es cubrir lo que el sistema público no alcanza y reducir la carga económica de los copagos.
Un seguro privado es especialmente recomendable para:
- Copagos elevados: ayuda a cubrir hospitalizaciones largas, cirugías costosas o tratamientos especializados.
- Servicios no incluidos en el NHIS: como odontología avanzada, ortodoncia, revisiones de vista, gafas, habitaciones privadas o incluso cirugía estética.
- Emergencias y accidentes graves: proporciona cobertura ampliada para enfermedades prolongadas o imprevistos que pueden dejar facturas muy altas.
- Repatriación y asistencia internacional: un aspecto crucial para los extranjeros, ya que el NHIS no cubre el traslado sanitario a tu país de origen.
- Tranquilidad financiera: alivia la necesidad de adelantar grandes sumas en el momento del ingreso, ya que muchas pólizas permiten que el seguro pague directamente al hospital.
♥ En la práctica, casi el 90% de los hogares coreanos cuentan con un seguro privado adicional al NHIS. Entre los residentes extranjeros, cada vez más se adopta esta combinación para evitar sorpresas económicas y tener una cobertura realmente completa.
Proveedores públicos vs. privados: tiempos de espera y calidad
Aunque Corea del Sur cuenta con un sistema sanitario público fuerte, la mayoría de hospitales y clínicas son privados (más del 90%). Esto se traduce en:
- Calidad y tecnología avanzada: hospitales con equipos de última generación, médicos altamente cualificados y especialistas formados en el extranjero.
- Acceso rápido: no es necesario pasar por un médico de cabecera, puedes pedir cita directamente con un especialista.
- Esperas más largas en grandes hospitales: los centros más prestigiosos en Seúl o Busan pueden tener listas de espera, sobre todo en especialidades muy demandadas.
- Clínicas de barrio con atención rápida: útiles para consultas simples, aunque con menos personal bilingüe.
♥ Consejo: como residente extranjero, es recomendable identificar desde el principio un hospital con clínica internacional en tu ciudad, donde el personal médico esté preparado para atender en inglés (o incluso en español en algunos casos).
Registro en el NHIS al obtener tu Alien Registration Card (ARC/TARC)
El primer requisito para acceder a la sanidad en Corea del Sur es obtener la Alien Registration Card (ARC/TARC) en la oficina de inmigración. Con ella, quedas reconocido oficialmente como residente extranjero.
⇒ Si aún no sabes cómo solicitarla, te recomendamos leer nuestro artículo relacionado sobre cómo conseguir la Alien Registration Card en Corea del Sur, donde explicamos el proceso paso a paso.
Una vez tengas tu ARC, dispones de un plazo máximo de seis meses para inscribirte en el NHIS. En algunos casos, el sistema te enviará una carta notificando la obligación de pago, pero lo recomendable es acudir directamente a la oficina local del NHIS para registrar tu afiliación y activar la cobertura cuanto antes.
Cuánto cuesta la afiliación mensual y cómo se calcula
La cuota mensual del NHIS no es fija, se calcula en función de tus ingresos y patrimonio declarado en Corea.
- Empleados en empresas coreanas: la cotización se descuenta directamente del salario. La empresa paga aproximadamente el 50% de la prima y el trabajador el otro 50%.
- Autónomos, estudiantes o desempleados: la prima se calcula en base a los ingresos estimados y al valor del patrimonio en Corea (incluido el alquiler de vivienda).
En la práctica, la mayoría de extranjeros pagan entre 100.000 y 120.000 KRW al mes (62–80 €), aunque la cifra puede subir para quienes declaran mayores ingresos.
Documentación necesaria y dónde hacer los trámites
Para registrarte en el NHIS deberás presentar:
- Pasaporte.
- Alien Registration Card (ARC/TARC).
- Formulario de inscripción (disponible en las oficinas locales o en la web del NHIS).
- Contrato de trabajo o certificado de estudios (en caso de aplicar a cotización laboral o estudiantil).
- Póliza de seguro privado (solo si vas a solicitar una exención).
Dónde hacerlo:
En la oficina local del NHIS que corresponda a tu domicilio registrado.
A través de la web oficial del NHIS (disponible en inglés en algunos apartados), especialmente para trámites de facturación electrónica y pago.
Cómo pagar tu cuota del NHIS:
- Transferencia bancaria directa en Corea.
- Domiciliación automática desde una cuenta bancaria local.
- Cargo automático a tarjeta de crédito coreana.
- Pago online en la web oficial del NHIS.
- Pago presencial en la sucursal del NHIS si prefieres hacerlo en persona.
Empleados, autónomos y estudiantes: diferencias en la cobertura
La forma de cotizar y acceder a la cobertura sanitaria varía según tu situación en Corea:
- Empleados en empresas coreanas: suelen estar inscritos automáticamente en el NHIS a través de la empresa. La compañía paga el 50% de la prima, y tú el otro 50%.
- Autónomos o freelances: deben registrarse de forma individual en el NHIS. La prima se calcula en función de sus ingresos y de su vivienda, lo que a veces genera cuotas más altas que las de los asalariados.
- Estudiantes internacionales: están obligados a inscribirse si su estancia es superior a seis meses. La cuota suele rondar los 120.000 KRW al mes, aunque en ocasiones las universidades ofrecen orientación para facilitar descuentos o convenios.
♥ En todos los casos, una vez registrado en el NHIS tendrás acceso a la red de hospitales y farmacias coreanas con las mismas condiciones de copago que un ciudadano local.
¿Por qué la mayoría de los residentes contratan uno además del NHIS?
Aunque el NHIS proporciona acceso universal a la sanidad en Corea del Sur, no cubre todos los gastos ni todos los servicios médicos. Los copagos pueden acumularse rápidamente y ciertos tratamientos quedan fuera del sistema público.
Por eso, la mayoría de los residentes coreanos (alrededor del 90% de los hogares) cuentan con un seguro privado adicional. Entre los extranjeros residentes esta tendencia también va en aumento, ya que:
- Evita tener que adelantar grandes sumas de dinero en hospitalizaciones o cirugías.
- Aporta cobertura en áreas que el NHIS no cubre, como odontología, óptica o repatriación.
- Ofrece una atención más cómoda y rápida, con acceso a habitaciones privadas o clínicas internacionales dentro de los hospitales.
♥ En definitiva, un seguro privado no sustituye al NHIS, sino que lo complementa y aporta una capa extra de seguridad financiera y tranquilidad personal.
Qué suelen cubrir (hospitalización, copagos altos, servicios extra)
Cada póliza varía según la aseguradora, pero los seguros privados más contratados por residentes extranjeros suelen incluir:
- Hospitalización: habitación privada o semiprivada, mejores condiciones de estancia y reducción de copagos.
- Copagos elevados: reembolso parcial o total de los gastos que el NHIS no cubre.
- Servicios no incluidos en el NHIS:
- Tratamientos dentales complejos y ortodoncia.
- Revisiones oculares y óptica (gafas y lentillas).
- Chequeos médicos preventivos más completos.
- Cirugía estética (en algunos planes).
- Cobertura internacional: repatriación sanitaria, asistencia médica en viajes al extranjero o atención en tu país de origen.
- Atención preferente: acceso a clínicas internacionales dentro de hospitales, donde el personal habla inglés (y en algunos casos otros idiomas).
Comparativa básica con el seguro público
Para que quede claro qué aporta cada uno, aquí tienes una comparativa resumida:
| Aspecto | NHIS (Seguro Público) | Seguro Privado Complementario |
| Obligatoriedad | Sí, para estancias >6 meses | No, pero muy recomendable |
| Cobertura básica | Consultas, hospitalización, medicamentos, pruebas diagnósticas | Refuerzo de copagos, servicios no cubiertos, habitación privada |
| Copagos | 20–30% (hasta 50–60% en casos específicos) | Puede cubrirlos parcial o totalmente |
| Servicios extra | Limitados | Odontología, óptica, chequeos avanzados, repatriación |
| Acceso a clínicas internacionales | No siempre incluido | Sí, según póliza |
| Coste mensual | 100.000–120.000 KRW (62–80 € aprox.) | Varía según cobertura (desde 40–100 € o más) |
♥ Nuestra recomendación: si vas a residir en Corea del Sur, lo más sensato es combinar el NHIS con un seguro privado complementario. De esta forma, tendrás la tranquilidad de que cualquier gasto imprevisto o servicio no cubierto estará protegido.
En nuestra web te dejamos una selección de seguros privados para extranjeros en Corea del Sur, con opciones que se adaptan a diferentes perfiles: estudiantes, trabajadores o familias. Consulta nuestra comparativa actualizada y elige el que mejor encaje contigo ⇒ Ver seguros privados recomendados.
Consultas generales y especialistas: precios orientativos
El precio de una consulta en Corea del Sur depende del tipo de centro al que acudas y de si tienes NHIS:
Clínica de barrio (médico general):
- Con NHIS: entre 10.000 y 30.000 KRW (7–20 €).
- Sin NHIS: entre 30.000 y 60.000 KRW (20–37 €).
Especialista en clínica o hospital pequeño:
- Con NHIS: entre 10.000 y 15.000 KRW (7–10 €).
- Sin NHIS: entre 30.000 y 50.000 KRW (20–31 €).
Hospital general grande o universitario:
- Con NHIS: entre 30.000 y 80.000 KRW (20–50 €), dependiendo del especialista y del centro.
- Sin NHIS: entre 80.000 y 150.000 KRW (50–95 €).
♥ Como ves, la diferencia es considerable: con el NHIS los costes se reducen de forma muy significativa gracias al sistema de copagos, mientras que sin seguro los precios se pagan íntegros y pueden ser muy elevados para un residente extranjero.
Urgencias y pruebas diagnósticas (análisis, resonancias, RX)
Las urgencias y pruebas médicas en Corea del Sur destacan por su alta calidad tecnológica y rapidez, pero sus costes pueden variar bastante según el hospital y la complejidad del caso:
- Atención en sala de urgencias: entre 200.000 y 500.000 KRW (125–310 €).
- Análisis de sangre general: entre 130.000 y 260.000 KRW (80–160 €).
- Perfil hormonal: alrededor de 120.000 KRW (80 €).
- Análisis de sangre extendido: hasta 600.000 KRW (370 €).
- Radiografía simple (RX): entre 110.000 y 210.000 KRW (62–130 €).
- Resonancia magnética (MRI): entre 800.000 y 1.600.000 KRW (495–985 €).
- Ejemplo: una RM cerebral cuesta aprox. 900.000 KRW (555 €).
Con el NHIS, el paciente paga solo entre el 20% y el 30% de estos importes. Aun así, son sumas considerables, especialmente en pruebas de alta complejidad, por lo que muchos residentes optan por un seguro privado complementario que cubra copagos y gastos adicionales.
Hospitalización y cirugías: depósitos y facturación
Si necesitas hospitalización o someterte a una cirugía en Corea del Sur, hay varios aspectos clave que debes conocer:
Depósito previo
La mayoría de hospitales solicitan un depósito inicial al ingresar (en efectivo o tarjeta de crédito) para garantizar el pago. Este importe varía según el tipo de ingreso y la intervención, y puede ir desde 500.000 KRW (≈ 310 €) hasta varios millones de wons en cirugías mayores.
Costes de hospitalización (por día):
- Habitación compartida: desde 50.000 KRW/día (≈ 31 €).
- Habitación privada: entre 150.000 y 300.000 KRW/día (≈ 95–185 €).
- En hospitales privados de alto nivel, el precio puede subir a 950.000–2.700.000 KRW/día (≈ 585–1.665 €), sin incluir procedimientos quirúrgicos.
Cirugías: ejemplos de precios
Apendicectomía (operación de apendicitis): entre 11.000.000 y 20.000.000 KRW (≈ 6.770–12.310 €) en hospitales privados. Con NHIS, el coste se reduce, pero el paciente sigue asumiendo un copago significativo.
Cirugías plásticas (muy demandadas en Corea):
- Rinoplastia: 4.000.000–8.000.000 KRW (≈ 2.465–4.925 €).
- Abdominoplastia: 21.500.000–22.500.000 KRW (≈ 13.230–13.845 €).
Facturación y pago
Los hospitales emiten facturas detalladas que incluyen habitación, honorarios médicos, medicación y procedimientos.
- El pago suele hacerse antes del alta.
- Si tienes NHIS, verás reflejado el descuento directamente en la factura.
- Si cuentas con seguro privado internacional, confirma si el hospital acepta pago directo o si debes adelantar el dinero y pedir reembolso.
Nota importante:
Todos los precios en wones (KRW) son orientativos y pueden variar según el hospital, la ciudad y la complejidad del tratamiento. Las conversiones a euros (€) se han calculado con el tipo de cambio de septiembre de 2025, por lo que podrían diferir en función de la cotización actual de la moneda.
Cómo guardar facturas y pedir reembolsos al seguro
Si tienes un seguro privado internacional o complementario, deberás guardar todas las facturas originales que te entregue el hospital o la clínica.
Recomendaciones prácticas:
- Pide siempre la factura detallada en inglés (muchos hospitales la ofrecen bajo solicitud en sus clínicas internacionales).
- Guarda también los informes médicos que justifiquen el tratamiento.
- Realiza el pago con tarjeta de crédito siempre que sea posible: es más fácil justificarlo ante la aseguradora.
- Envía la documentación a tu seguro en un plazo corto, ya que algunas compañías solo aceptan reembolsos dentro de los 30 a 60 días posteriores al tratamiento.
♥ Consejo: al elegir hospital, fíjate si dispone de clínica internacional. Suelen estar más habituados a emitir la documentación que las aseguradoras extranjeras exigen para procesar reembolsos.
En Corea del Sur, los hospitales grandes de Seúl, Busan, Daegu o Incheon cuentan con clínicas internacionales preparadas para atender a extranjeros, con médicos que hablan inglés y asistencia en la facturación de seguros.
♥ Hemos preparado un artículo específico con un listado detallado de los mejores hospitales por ciudad, con direcciones, teléfonos y webs oficiales. Así podrás localizar fácilmente el centro más cercano y saber dónde acudir en caso de emergencia.
⇒ [Ver los mejores hospitales en Corea del Sur]
El acceso a medicamentos en Corea funciona de manera distinta a España, muchos fármacos que aquí son de venta libre requieren receta médica en Corea, incluyendo antibióticos y anticonceptivos. Además, las farmacias de guardia y la anticoncepción de emergencia tienen particularidades importantes para residentes extranjeros.
♥ Para que no tengas dudas, hemos preparado una guía completa con todo lo que necesitas saber sobre farmacias en Corea del Sur: medicamentos permitidos, cómo traer tu medicación desde el extranjero, anticoncepción y cómo encontrar farmacias de guardia.
⇒ [Farmacias en Corea del Sur: lo que necesitas saber]
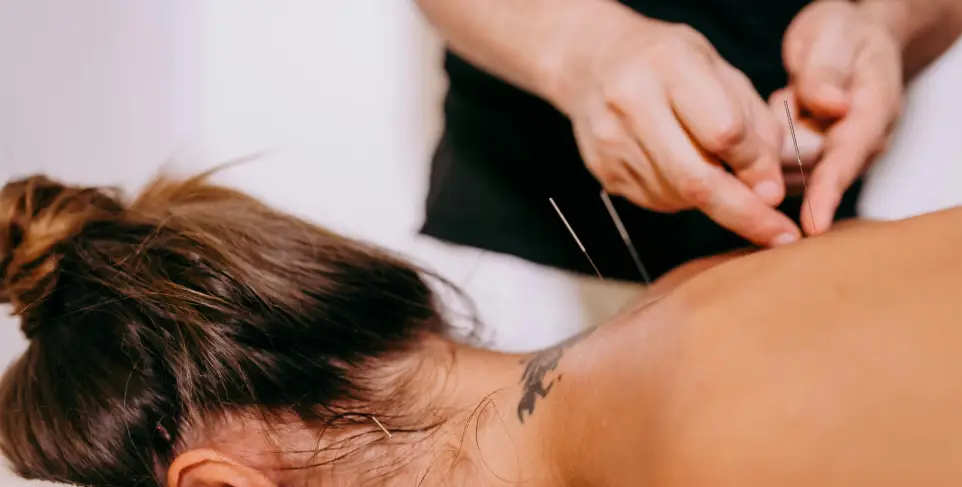
En Corea la medicina moderna convive con la medicina tradicional (Hanbang), que incluye terapias como acupuntura, moxibustión o fitoterapia herbal. Muchos residentes extranjeros la prueban como complemento, ya que algunos de estos tratamientos incluso están parcialmente cubiertos por el NHIS.
♥ Si quieres conocer precios, coberturas y cómo identificar clínicas autorizadas, visita nuestro artículo completo sobre medicina tradicional coreana para extranjeros residentes.
⇒ [Medicina tradicional coreana (Hanbang): guía práctica]
Vacunas recomendadas antes de mudarte a Corea
No se exige ninguna vacuna obligatoria para entrar a Corea del Sur, pero sí es muy recomendable llegar con el calendario de vacunación actualizado.
- Vacunas básicas: tétanos-difteria, sarampión, paperas, rubéola, hepatitis A y B.
- Vacunas recomendadas para estancias largas: gripe estacional y, en algunos casos, encefalitis japonesa (si vas a vivir en zonas rurales o viajar con frecuencia al sudeste asiático).
- Paludismo (malaria): riesgo muy limitado en la zona norte, cerca de la frontera con Corea del Norte (provincias de Gyeonggi-do y Gangwon-do). No suele ser un problema para quienes viven en Seúl o ciudades grandes.
Consejo: consulta un Centro de Vacunación Internacional en tu país antes de mudarte para una recomendación personalizada.
Contaminación del aire y su impacto en la salud (apps y consejos)
Uno de los mayores retos de salud pública en Corea es la mala calidad del aire, sobre todo en primavera (polvo amarillo procedente de China y Mongolia) y en invierno (alto uso de calefacción a carbón).
La contaminación puede afectar a personas con asma, alergias o problemas respiratorios.
El gobierno publica a diario los niveles de partículas finas (PM10 y PM2.5).
♦ Apps recomendadas:
- AirVisual o Plume Air Report (internacionales).
- Korea Air Quality (local, en inglés).
♦ Recomendaciones:
- Usa mascarillas KF94 en días de alta contaminación.
- Evita ejercicio intenso al aire libre cuando el índice de calidad del aire esté en rojo.
- Instala un purificador de aire en casa si tienes problemas respiratorios.
Estacionalidad (invierno seco, tifones en verano) y prevención básica
El clima de Corea también tiene impacto en la salud de los residentes extranjeros:
- Invierno (diciembre a marzo): muy frío y seco. Puede causar problemas de piel y respiratorios → usa humidificadores y cremas hidratantes.
- Verano (junio a septiembre): caluroso y húmedo, con temporada de tifones. Precaución ante cortes eléctricos, inundaciones y golpes de calor.
- Primavera y otoño: estaciones agradables, pero con alta polinización y contaminación del aire en primavera.
Consejo: adapta tu botiquín personal a la estacionalidad (cremas, medicación para alergias, mascarillas y sales de rehidratación oral en verano).
Enfermedades comunes en Corea del Sur
El perfil epidemiológico de Corea del Sur refleja tanto problemas modernos como tradicionales:
- Enfermedades cardiovasculares → primera causa de muerte.
- Cáncer de pulmón y estómago → muy prevalentes, en parte por el tabaquismo y la dieta alta en sal.
- Gripe e infecciones respiratorias → frecuentes en invierno y primavera.
- Suicidio → aunque no es una enfermedad, es un problema grave de salud pública, especialmente en jóvenes.
- Problemas relacionados con contaminación → asma, alergias y afecciones pulmonares en aumento.
Como extranjero residente, no te enfrentarás a enfermedades tropicales graves, pero sí a un entorno con alto estrés ambiental (contaminación, clima, dieta) que puede impactar tu salud si no tomas precauciones.
¿Tengo que contratar el NHIS aunque ya tenga seguro privado internacional?
Sí. Todos los extranjeros que residan en Corea del Sur por más de 6 meses están obligados a inscribirse en el NHIS, independientemente de si ya cuentan con un seguro privado internacional. En algunos casos (como estudiantes con Working Holiday Visa y seguro médico de viaje válido), es posible solicitar una exención temporal, pero no siempre se concede.
¿Puedo ir directamente a un especialista sin médico de cabecera?
Sí. A diferencia de países como España, en Corea del Sur no existe la figura del médico de cabecera obligatorio. Puedes pedir cita directamente con un especialista en el hospital o clínica de tu elección. Eso sí, recuerda que si acudes a un hospital universitario grande sin referencia previa, tu copago puede ser más alto (50–60%).
¿Aceptan tarjetas extranjeras o necesito efectivo para el hospital?
En los hospitales grandes de Seúl, Busan e Incheon suelen aceptar tarjetas internacionales (Visa, Mastercard), aunque en ocasiones piden un depósito previo en efectivo. En clínicas más pequeñas, puede ser que solo acepten pago en efectivo o tarjeta coreana.
Consejo: abre una cuenta bancaria local lo antes posible y vincula tu pago automático del NHIS a ella. Si no sabes cómo hacerlo, te lo explicamos paso a paso en nuestro artículo ⇒ Cómo abrir una cuenta bancaria en Corea del Sur siendo extranjero.
¿Qué pasa si no pago la cuota mensual del NHIS?
Si no cumples con el pago, se acumularán deudas y pueden suspender tu cobertura médica. Además, al renovar tu visado o solicitar trámites de inmigración, te pedirán estar al día con las cuotas.
¿Puedo usar el NHIS fuera de Corea del Sur?
No. El NHIS solo cubre la atención médica dentro de Corea. Para viajes al extranjero, necesitas un seguro internacional o la cobertura que ofrezca tu seguro privado complementario.
¿El personal médico habla inglés?
En los hospitales grandes y con clínicas internacionales, sí encontrarás médicos y traductores en inglés (e incluso en otros idiomas como chino o japonés). En clínicas de barrio, lo habitual es que solo hablen coreano.
¿Puedo llevar conmigo medicamentos desde mi país?
Sí, pero solo hasta 6 meses de tratamiento personal y con receta médica en inglés o coreano. Para medicación controlada (como ansiolíticos), debes pedir un permiso previo a la KFDA.
¿Qué hago en caso de emergencia?
- Ambulancia y bomberos: 119
- Policía: 112
- Call Center en inglés para emergencias médicas: 1339
Consejo: guarda estos números en tu móvil en cuanto llegues a Corea.
¿Qué pasa si el personal médico no habla inglés?
En hospitales grandes de Seúl, Busan o Incheon, suele haber clínicas internacionales con médicos que hablan inglés y traductores disponibles. Sin embargo, en clínicas de barrio o farmacias pequeñas lo normal es que solo hablen coreano.
Soluciones prácticas:
- Usa apps de traducción como Papago o Google Translate.
- Lleva escrito en coreano el motivo de tu visita.
- Si la consulta es importante, pide cita en un hospital con International Healthcare Center, aunque el coste sea algo mayor.
¿Cómo funcionan las bajas médicas para trabajadores y estudiantes?
En Corea del Sur no existe el mismo sistema de bajas médicas pagadas que en España o algunos países latinoamericanos.
- Trabajadores: tu médico puede expedir un certificado médico (진단서, jindanseo) para justificar la ausencia laboral. Sin embargo, el pago durante la baja depende del contrato con tu empresa, ya que la legislación coreana no garantiza automáticamente bajas remuneradas por enfermedad común.
- Estudiantes: las universidades suelen aceptar certificados médicos para justificar ausencias, pero cada centro tiene sus propias reglas.
¿Qué hago si necesito atención médica prolongada (terapias, revisiones)?
En Corea puedes acudir directamente a especialistas y programar revisiones periódicas sin necesidad de pasar por un médico de cabecera.
Para terapias prolongadas (rehabilitación, fisioterapia, oncología), los hospitales grandes suelen ofrecer programas completos con continuidad en el seguimiento.
El NHIS cubre parte del coste, pero los copagos se acumulan, por lo que un seguro privado complementario es muy recomendable.
Para tratamientos crónicos (diabetes, hipertensión, etc.), lo habitual es acudir a clínicas especializadas de barrio y realizar controles regulares con receta mensual.
Consejo: elige un hospital o clínica de confianza desde el inicio, ya que la historia clínica no se comparte automáticamente entre centros como ocurre en otros países.
Web oficial del NHIS y trámites en inglés
El National Health Insurance Service (NHIS) dispone de una página oficial en inglés donde los extranjeros pueden consultar información básica sobre inscripción, pagos y cobertura.
Servicios disponibles:
- Guía de afiliación para extranjeros.
- Pago de cuotas online.
- Descarga de formularios.
- Información de contacto de oficinas locales.
Aunque la web del NHIS tiene versión en inglés, algunos trámites avanzados solo están disponibles en coreano. Lo más práctico es acudir en persona a tu oficina local o llamar al call center del NHIS:
Para atención en inglés, chino, uzbeko o vietnamita.
1577-1000 → marca la extensión 6
Número alternativo para consultas en idiomas extranjeros.
033-811-2000
Desde el extranjero:
+82-33-811-2001
Dirección de la sede central:
32, Geongang-ro, Wonju-si, Gangwon-do, Corea del Sur (código postal 26464).
Consejo: aunque la sede principal está en Gangwon, lo habitual es que los residentes acudan a su oficina local del NHIS según su domicilio registrado, donde podrán gestionar el alta y resolver dudas específicas.
Directorios de hospitales con clínicas internacionales
Si necesitas encontrar un hospital preparado para atender a extranjeros, puedes consultar directorios oficiales y privados:
Visita Medical Korea
Portal oficial con información en inglés sobre hospitales, clínicas internacionales y servicios médicos en Corea del Sur, orientado especialmente a extranjeros.
↵ Web: medicalkorea.or.kr
En apps locales como Naver Maps y Kakao Maps
Busca “국제진료센터” (gugjejinlyosenteo, International Clinic) para localizar unidades médicas con atención en inglés.
Consejo: guarda al menos dos hospitales grandes con International Clinic cerca de tu domicilio para estar preparado en caso de urgencia.
Contactos consulares y de embajadas para emergencias
En caso de urgencia médica o legal, contar con los contactos consulares es fundamental:
Embajada de España en Seúl
- Dirección: 17, Hannam-daero 36-gil, Yongsan-gu, Seoul 04417
- Teléfono desde Corea: 02-794-3581 / 02-794-3582
- Teléfono desde el extranjero: +82-2-794-3581 / +82-2-794-3582
Cuando llames:
1️- Selecciona idioma → 1: español, 2: coreano, 3: inglés.
2️- Selecciona la sección →
1: Sección Consular
2: Oficina Cultural
3: Administración
4: Secretaría de la Segunda Jefatura
5: Secretaría del Embajador
Teléfono de emergencia consular (solo para españoles):
- Desde Corea: 010-3793-5706
- Desde el extranjero: +82-10-3793-5706
Consejo práctico: guarda estos números en tu móvil apenas llegues a Corea, ya que son esenciales en caso de pérdida de pasaporte, detención, accidente o emergencia médica grave.
La sanidad en Corea del Sur es uno de los pilares que debes entender antes de mudarte, ya que influirá directamente en tu tranquilidad y calidad de vida como residente. Ahora que conoces cómo funciona el NHIS, qué cubre, cómo combinarlo con seguros privados y qué recursos tienes a tu disposición, estás mejor preparado para dar el salto.
⇒ Si estás empezando a planear tu mudanza, no te pierdas nuestro artículo sobre primeros pasos para vivir en Corea del Sur, donde encontrarás toda la información práctica que necesitas para instalarte sin contratiempos. Y si quieres seguir profundizando, explora nuestra guía completa de vivir en Corea del Sur, con consejos sobre vivienda, trabajo, cultura y mucho más.